Ο Απρίλιος ήταν ο έβδομος συνεχόμενος μήνας κατά τον οποίο ο ετήσιος ΔΤΚ αυξήθηκε κατά περισσότερο από 6% και σε αυτό το υψηλό πλατό οι προϋπολογισμοί και οι αποταμιεύσεις των νοικοκυριών μπορούν να καταστραφούν. Εάν διατηρηθεί για τρία χρόνια, ο πληθωρισμός 6.0% οδηγεί σε απώλεια αγοραστικής δύναμης κατά 17% , μετά από πέντε χρόνια η απώλεια είναι 27% και μετά από 10 χρόνια η απώλεια είναι 46%.
Αυτό που έδειξε λοιπόν στην πραγματικότητα η σημερινή έκθεση είναι ότι ο πληθωρισμός έχει ήδη φτάσει σε ένα επικίνδυνο ενδιάμεσο οροπέδιο. Και αυτό πριν φτάσουμε σε διψήφιους ρυθμούς ετήσιας αύξησης, οι οποίοι σίγουρα ολοένα και αυξάνονται.
Αλλαγή στον κύριο ΔΤΚ (Y/Y):
- Οκτώβριος: 6.22%;
- Νοέμβριος: 6.81%;
- Δεκέμβριος: 7.04%;
- Ιανουάριος: 7.48%;
- Φεβρουάριος: 7.87%;
- Μάρτιος: 8.54%;
- Απρίλιος: 8.26%
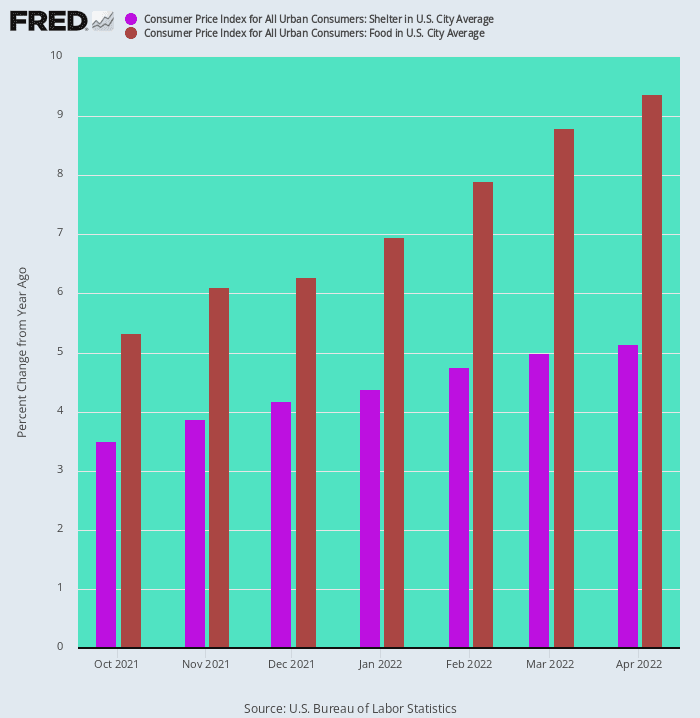
Ένας δείκτης συνεχιζόμενης ανοδικής πληθωριστικής πίεσης είναι ότι τόσο οι συνιστώσες των τροφίμων όσο και οι συνιστώσες της στέγασης, οι οποίες συνολικά αντιπροσωπεύουν το 46% της στάθμισης στον ΔΤΚ, συνεχίζουν να παρουσιάζουν ανοδική τάση με ταχύ ρυθμό.
Από τον περασμένο Οκτώβριο, οι τιμές των τροφίμων έχουν αυξηθεί από 5.33% σε ετήσια βάση σε 9.38% τον Απρίλιο. Ταυτόχρονα, ο δείκτης στέγασης έχει επιταχυνθεί από 3.38% σε 5.14%.
Αλλαγή Ε/Ε στους Δείκτες ΔΤΚ Τροφίμων και Στέγασης, Οκτώβριος 2021-Απρίλιος 2022
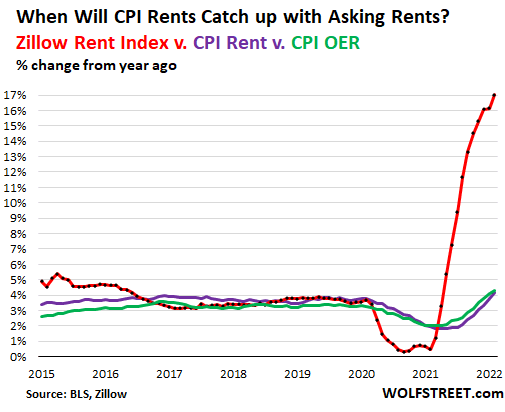
Περιττό να πούμε ότι οι ανοδικές μπάρες παραπάνω δεν σηματοδοτούν το τέλος της ανοδικής πορείας των τιμών τροφίμων και στέγασης. Για παράδειγμα, οι αυξήσεις Y/Y κατά τη διάρκεια του Απριλίου στον δείκτη OER (ισοδύναμο ενοίκιο ιδιοκτητών) και στον πρωτογενή δείκτη ενοικίων ήταν 4.79% και 4.82% αντίστοιχα. Ωστόσο, ο ιδιαίτερα αναγνωρισμένος δείκτης ενοικίων Zillow αυξήθηκε κατά 17% τον πιο πρόσφατο μήνα.
Ωστόσο, λόγω των χρόνων καθυστέρησης που ενσωματώνονται στη διαδικασία είσπραξης ενοικίων του BLS, είναι μόνο θέμα χρόνου μέχρι αυτά τα δύο στοιχεία στέγασης του BLS να κλείσουν το χάσμα με τα δεδομένα που βασίζονται στην αγορά. Και αυτά τα δύο στοιχεία από μόνα τους αντιπροσωπεύουν το 31.4% του κύριου ΔΤΚ.
Ομοίως, τα τρόφιμα βρίσκονται εν μέσω της πιο έντονης πληθωριστικής έξαρσης από τη δεκαετία του 1970. Σε ετήσια βάση, οι πιέσεις που είναι εμφανείς στην έκθεση του Απριλίου για τον ΔΤΚ είναι οι εξής:
% Αλλαγής σε ετήσια βάση:
- Ψάρια: 13%;
- Βοδινό κρέας: 14%;
- Καφές: 14%;
- Γάλα: 15%;
- Κοτόπουλο: 15%;
- Μπέικον: 18%;
- Αυγά: 23%;
- Αλεύρι σίτου: 33%;
Περιττό να πούμε ότι τα παραπάνω στοιχεία αντιπροσωπεύουν πληθωριστικές πιέσεις που έχουν ήδη φτάσει στα ράφια των σούπερ μάρκετ. Ωστόσο, η προσέγγιση πιο πάνω στους δείκτες ΔΤΚ και βασικών προϊόντων για τα τρόφιμα αποκαλύπτει ότι οι δείκτες ΔΤΚ τροφίμων δεν έχουν σε καμία περίπτωση φτάσει στο μέγιστο.
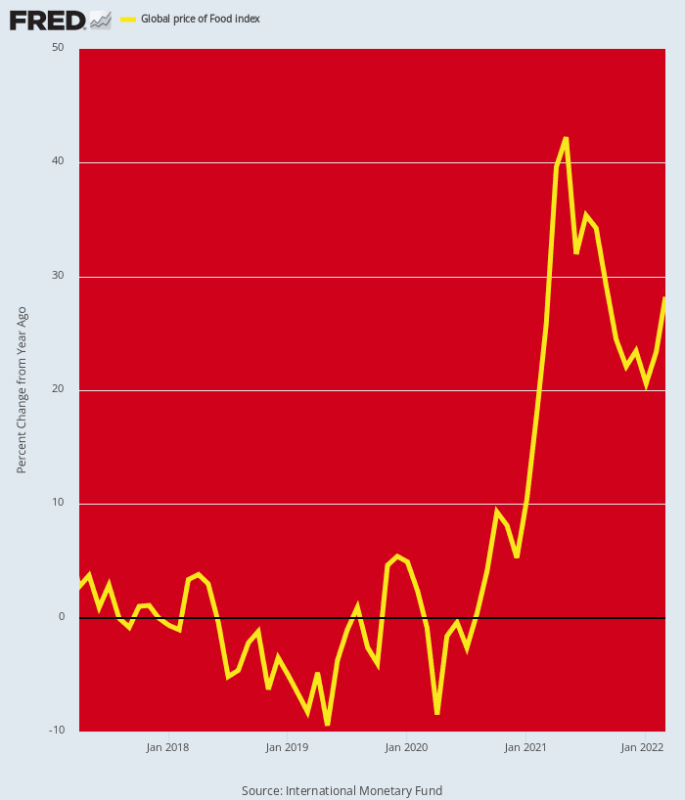
Σε επίπεδο βασικών προϊόντων, ο παγκόσμιος δείκτης τροφίμων εξακολουθεί να παρουσιάζει αύξηση 28% σε σχέση με το προηγούμενο έτος - ένα ποσοστό που μπορεί κάλλιστα να επιταχυνθεί σημαντικά κατά το υπόλοιπο του έτους εάν η ραγδαία αύξηση των τιμών των λιπασμάτων οδηγήσει στις προβλεπόμενες περικοπές των εφαρμογών των αγροτών και, ως εκ τούτου, σε σημαντικές μειώσεις των αποδόσεων αυτό το φθινόπωρο.
Πιο κάτω, στο επίπεδο των τιμών παραγωγού, ο κατάλογος των προϊόντων που αυξάνονται με διψήφιους ρυθμούς συνεχίζει να επιμηκύνεται, πράγμα που σημαίνει ότι οποιαδήποτε μείωση της ανόδου των τιμών των σούπερ μάρκετ είναι πολύ μακριά.
Αλλαγή στοιχείου PPI Ν/Ν:
- Σπαγγέτι/Μακαρόνια: 10.3%;
- Μαρούλι: 12.0%;
- Γάλα: 16.4%;
- Χυμός πορτοκαλιού: 17.2%;
- Ζαμπόν: 17.7%;
- Βούτυρο: 17.9%;
- Μπέικον: 19.4%;
- Κοτόπουλο: 20.3%;
- Βοδινό κρέας: 24.2%;
- Ζάχαρη: 32.2%;
- Αυγά: 33.8%;
- Χοτ ντογκ: 37.1%;
- Αρνί: 43.8%;
- Σογιέλαιο: 60.7%;
- Καφές: 70.6%
Αλλαγή Ε/Ε Παγκόσμιος Δείκτης Τιμών Τροφίμων
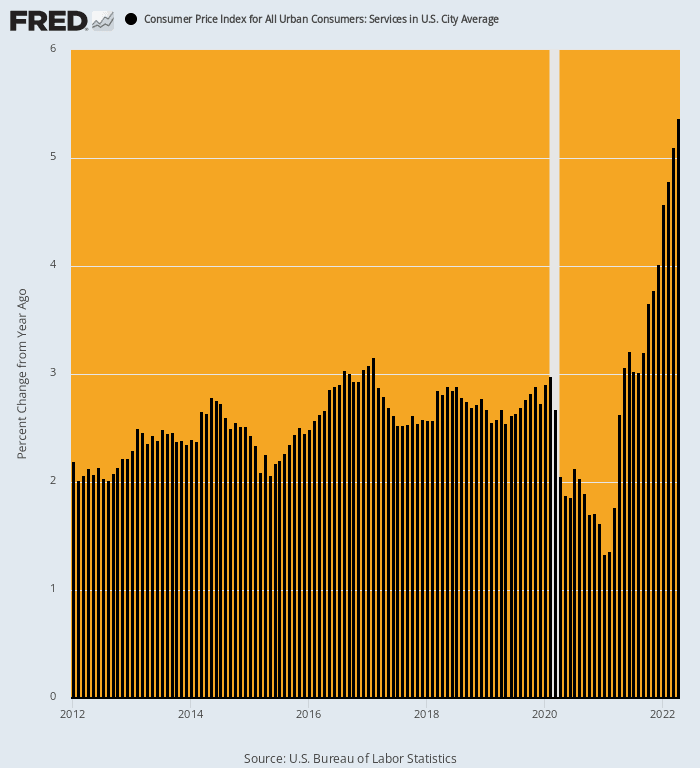
Ένα σημείο αναφοράς για την αρνητική επίδραση στον συνολικό ΔΤΚ ήταν πρόσφατα η προσωρινή πτώση των τιμών των υπηρεσιών που σημειώθηκε κατά τους μήνες του έντονου lockdown του 2020. Σε σύγκριση με τις τάσεις αυξήσεων που επικεντρώθηκαν γύρω στο 2.5% κατά τα έτη ανάκαμψης μεταξύ 2012-2019, οι συνιστώσες του ΔΤΚ για τις υπηρεσίες υποχώρησαν σε μόλις 1.3% σε ετήσια βάση τον Ιανουάριο του 2021.
Ωστόσο, αυτό το όφελος που προέκυψε από την κρατική εντολή για παύση της δραστηριότητας στους χώρους κοινωνικής συνάθροισης είναι πλέον ορατό. Σε σύγκριση με την ετήσια αύξηση 2.63% τον Απρίλιο του 2021, τον περασμένο μήνα ο συνολικός δείκτης υπηρεσιών αυξήθηκε κατά 5.37% ή διπλάσιο από τον αντίστοιχο δείκτη πέρυσι. Και οι υπηρεσίες αντιπροσωπεύουν το 62% του ΔΤΚ.
Αλλαγή στον Δείκτη ΔΤΚ Υπηρεσιών Ε/Ε, 2012-2022
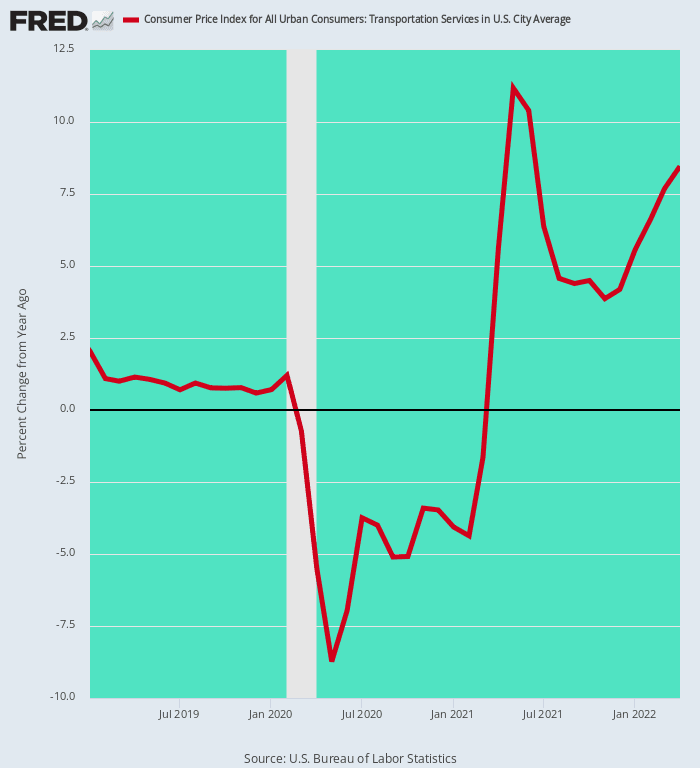
Ένα διαφωτιστικό παράδειγμα αυτής της προσωρινής πτώσης και στη συνέχεια της ισχυρής ανάκαμψης στον τομέα των υπηρεσιών παρέχεται από τον υποδείκτη των υπηρεσιών μεταφορών. Λόγω του κλεισίματος των αεροπορικών ταξιδιών και μεγάλου μέρους των μέσων μαζικής μεταφοράς κατά την άνοιξη και το καλοκαίρι του 2020, ο δείκτης των υπηρεσιών μεταφορών μειώθηκε στο -8.7% στο χαμηλότερο επίπεδο του Μαΐου 2020 και παρέμεινε αρνητικός σε ετήσια βάση μέχρι τον Φεβρουάριο του 2021.
Αλλά τώρα, η επανέναρξη της δραστηριότητας επέτρεψε στις τιμές και τους ναύλους να ανακάμψουν και με το παραπάνω. Μόνο οι αεροπορικές τιμές αυξήθηκαν κατά 33% τον Απρίλιο, ενώ οι υπηρεσίες μεταφορών συνολικά αυξήθηκαν κατά 8.5% σε ετήσια βάση. Και πάλι, η ιστορία δεν είναι τόσο τα κέρδη του Απριλίου 2022, όσο η εξάλειψη των εφάπαξ επιπτώσεων του lockdown από την Covid, οι οποίες επιβάρυναν προσωρινά τον συνολικό ΔΤΚ.
Αλλαγή στις Υπηρεσίες Μεταφορών από τον Ιανουάριο του 2019 έως τον Απρίλιο του 2022
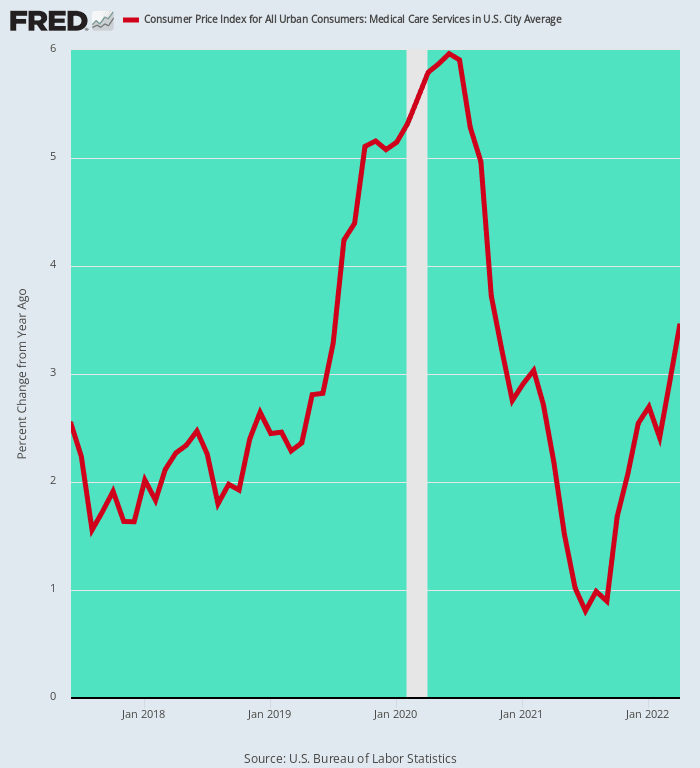
Ο ιστορικά πληθωριστικός τομέας ιατρικών υπηρεσιών εμφανίζει το ίδιο μοτίβο με ραγδαίους ρυθμούς. Αφού αυξήθηκε με ετήσιο ρυθμό 3.1% μεταξύ 2012 και Φεβρουαρίου 2020, η έναρξη της εποχής της Covid προκάλεσε κυριολεκτικά ανατροπές στον δείκτη.
Αρχικά, εκτοξεύτηκε στο 6.0% σε ετήσια βάση μέχρι τον Ιούνιο του 2020, ως απάντηση στην υπερχείλιση του συστήματος υγειονομικής περίθαλψης με κρούσματα Covid, αλλά στη συνέχεια σημείωσε απότομη πτώση, καθώς μεγάλα τμήματα υπηρεσιών υγείας που παρείχαν διακριτική ευχέρεια διατάχθηκαν να ανασταλούν από την Υπηρεσία Προστασίας από τον ιό. Μέχρι το χαμηλότερο σημείο του Ιουνίου 2021, το ποσοστό σε ετήσια βάση είχε μειωθεί σε μόλις 0.8%, το χαμηλότερο επίπεδο από τη δεκαετία του 1950.
Περιττό να πούμε ότι αυτή η άγκυρα στον ΔΤΚ δεν ήταν γραφτό να διαρκέσει. Από τον Απρίλιο του 2022, το ετήσιο κέρδος έχει επιστρέψει στο 3.5% και έχει κάθε πιθανότητα να αυξηθεί, όχι να μειωθεί.
Αύξηση Ε/Ε στον ΔΤΚ Ιατρικών Υπηρεσιών, 2017-2022
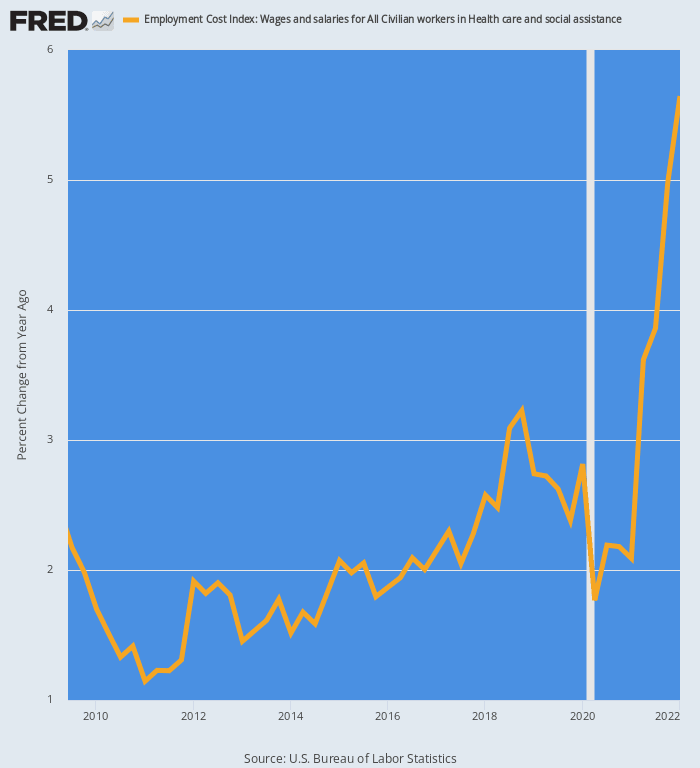
Αυτό ισχύει ιδιαίτερα επειδή τα ποσοστά εργασίας βρίσκονται πλέον στα ύψη. Για τον τομέα της υγειονομικής περίθαλψης συνολικά, ο δείκτης κόστους απασχόλησης αυξήθηκε κατά 5.6% σε ετήσια βάση το πρώτο τρίμηνο του 2022 και οδεύει ανοδικά λόγω των διψήφιων αυξήσεων στο κόστος για τους νοσηλευτές και άλλους εργαζόμενους στον τομέα της υγειονομικής περίθαλψης που βρίσκονται σε έλλειψη.
Το παρακάτω διάγραμμα δείχνει τη σταδιακή αλλαγή που βρίσκεται σε εξέλιξη. Μεταξύ του τρίτου τριμήνου του 2009 και του τέταρτου τριμήνου του 2019, το κόστος αποζημίωσης για την υγειονομική περίθαλψη αυξήθηκε κατά 2.0% ετησίως. Εκτιμούμε ότι μέχρι το τέλος του δεύτερου τριμήνου του 2022, ωστόσο, ο ετήσιος ρυθμός αύξησης θα είναι τριπλάσιος, στο 6.0% ή υψηλότερο.
Δεδομένου ότι η αποζημίωση είναι μακράν το μεγαλύτερο κόστος για τους παρόχους υγειονομικής περίθαλψης, δεν θα έχουν άλλη επιλογή τους επόμενους μήνες παρά να αυξήσουν τις τιμές και τα τέλη σε ανάλογη βάση.
Αλλαγή Ε/Ε στον Δείκτη Κόστους Απασχόλησης για τους Εργαζόμενους στον Τομέα Υγείας και Κοινωνικής Πρόνοιας, 2009-2022
Συνολικά, η έκθεση του Απριλίου για τον ΔΤΚ υπενθύμισε για άλλη μια φορά ότι βρισκόμαστε σε ένα εντελώς νέο πληθωριστικό παιχνίδι. Στο μεγάλο σχήμα της ιστορίας, αποδεικνύεται ότι η περίοδος 2012-2019 ήταν μια εκτροπή, λόγω της εφάπαξ μετατόπισης της παραγωγής σε παγκόσμιες αλυσίδες εφοδιασμού χαμηλού κόστους και της μαζικής παγκόσμιας εκτύπωσης χρήματος από τις κεντρικές τράπεζες που παρείχαν άφθονο φθηνό χρέος για παγκόσμιες επενδύσεις σε υποδομές, πρώτες ύλες, μεταποίηση και μεταφορές.
Ως αποτέλεσμα, ο συνολικός ΔΤΚ ήταν κατά μέσο όρο μόλις 1.6% ετησίως λόγω του αρνητικού πληθωρισμού στα διαρκή αγαθά, των μικρών αυξήσεων τάσης για τα εμπορεύματα και τα μη διαρκή αγαθά και των αυξήσεων 2.6% ετησίως για τις υπηρεσίες. Αντίθετα, τα κέρδη ετησίως που αναφέρθηκαν σε αυτό το π.μ. για τον Απρίλιο του 2022 βρίσκονται σε διαφορετικό επίπεδο.
Η ψεύτικη εποχή του «χαμηλού πληθωρισμού» της Fed έχει τελειώσει.
Αύξηση ανά έτος 2012-2019 σε σύγκριση με την ετήσια αύξηση Απριλίου 2022:
- Διαρκή αγαθά ΔΤΚ: -1.0% έναντι +14.0%;
- ΔΤΚ Μη διαρκή αγαθά: +0.3% έναντι +12.8%;
- Υπηρεσίες ΔΤΚ: +2.6% έναντι +5.4%;
- Συνολικός ΔΤΚ: +1.6% έναντι + 8.3%
Αλλαγή του ΔΤΚ και των κύριων συνιστωσών του σε ετήσια βάση, 2012-2022
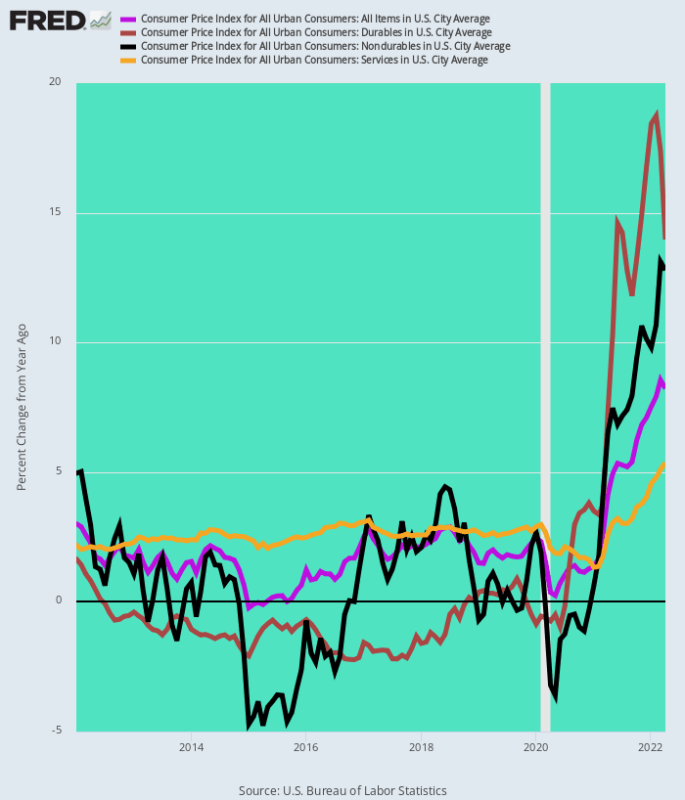
Εν ολίγοις, δεν μπορούμε να δούμε καμία βραχυπρόθεσμη ανακούφιση από την τέλεια καταιγίδα που απεικονίζεται παραπάνω. Τόσο τα μέτρα καταστολής λόγω της Covid-19 στην Κίνα όσο και ο πόλεμος στην Ουκρανία θα συνεχίσουν να ταράσσουν τις αλυσίδες εφοδιασμού και τις αγορές εμπορευμάτων, ενώ οι εγχώριες υπηρεσίες θα τεθούν σε κούρσα λόγω των ελλείψεων εργατικού δυναμικού που προκαλούνται από τη δημοσιονομική πολιτική και της επακόλουθης αύξησης του πληθωρισμού που προκαλείται από το κόστος στον τομέα των υπηρεσιών.
Από την άλλη πλευρά, η Fed έστρεψε την προσοχή της στην υπερβολική ζήτηση κατά τη διάρκεια ετών ασταθούς εκτύπωσης χρήματος. Τώρα δεν έχει άλλη επιλογή από το να αυστηροποιήσει την πολιτική της πολύ πιο επιθετικά και για πολύ μεγαλύτερο χρονικό διάστημα από ό,τι αναμενόταν από τη Wall Street και την Ουάσινγκτον.
Φυσικά, η πληθωριστική τάση που περιγράφηκε παραπάνω τελικά θα ανακουφιστεί. Δηλαδή, από την πανάρχαια θεραπεία της ύφεσης και μάλιστα με μια δόση θαλπωρής.
Αναπαράγεται από την ιστοσελίδα του συγγραφέα.
Ενώστε τη συνομιλία
Δημοσιεύτηκε υπό την αιγίδα Creative Commons Attribution 4.0 Διεθνής άδεια
Για ανατυπώσεις, παρακαλούμε ορίστε τον κανονικό σύνδεσμο πίσω στο πρωτότυπο Brownstone Institute Άρθρο και Συγγραφέας.