Προφανώς έχουμε επιστρέψει στη λειτουργία «ξοδέψτε τα χρήματά σας» για την ευημερία. Την περασμένη εβδομάδα, η Wall Street υποδέχτηκε τον «ισχυρό» αριθμό του PCE του Απριλίου με ένα ξέσπασμα αγορών σε χαμηλές τιμές, αλλά αναρωτιέται κανείς για πόσο καιρό θα μπορούν τα νοικοκυριά να συνεχίσουν να ψάχνουν στα βάζα τους για να ξοδέψουν ό,τι δεν κερδίζουν.
Σύμφωνα με το Υπουργείο Εμπορίου, το αβυσσαλέο ποσοστό προσωπικής αποταμίευσης 4.4% που καταγράφηκε για τον Απρίλιο ήταν το χαμηλότερο επίπεδο από τον Αύγουστο του 2008 και ξέρουμε τι συνέβη στη συνέχεια!
Είναι επίσης προφανές από το διάγραμμα ότι το τριπλό χτύπημα των lockdowns λόγω Covid, η ξέφρενη βακχαναλία και η καυτή επιτάχυνση του παγκόσμιου πληθωρισμού και των καταρρεύσεων της εφοδιαστικής αλυσίδας έχουν εκτοξεύσει τα τυπικά οικονομικά στοιχεία σε μια κατακόρυφη πτώση. Άλλωστε, όταν το ποσοστό αποταμίευσης μειώνεται από ένα εξωφρενικό 34% σε ένα απότομο πάτο 4% σε μόλις 24 μήνες, δεν έχουμε να κάνουμε με έναν τυπικό οικονομικό κύκλο.
Αντίθετα, αυτό που έχετε είναι αχαρτογράφητα νερά με κάθε έννοια του όρου. Επομένως, περισσότερο από ποτέ, είναι απαραίτητο να ψάξετε μέσα από τον στατιστικό θόρυβο προκειμένου να εντοπίσετε τα πραγματικά θεμελιώδη στοιχεία που λειτουργούν.
Προσωπικές Αποταμιεύσεις ως Ποσοστό του Διαθέσιμου Προσωπικού Εισοδήματος, Αύγουστος 2008-Απρίλιος 2022
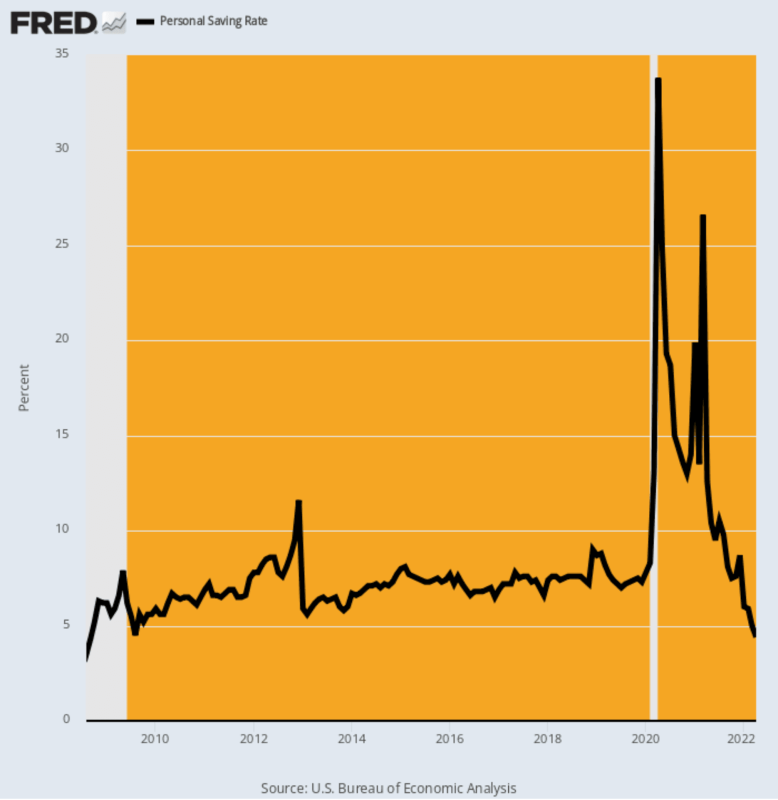
Για την άποψή μας, αυτή η έρευνα ξεκινά με την προφανή αλήθεια ότι όταν μειώνετε το επιτόκιο αποταμίευσής σας, ξοδεύετε περισσότερα από όσα κερδίζετε. Και από τον Νοέμβριο του 2020, αυτό ακριβώς συμβαίνει.
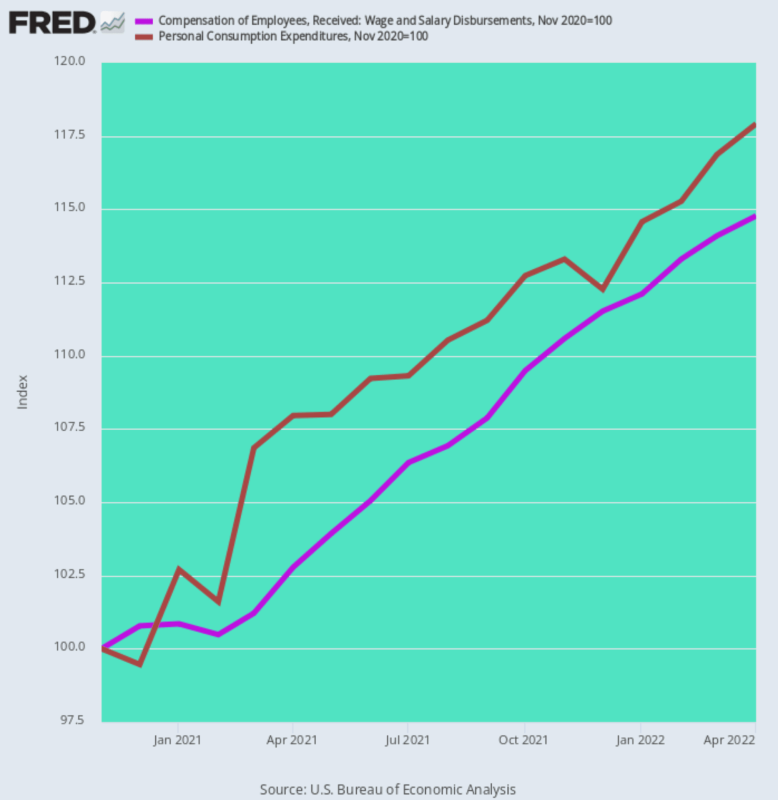
Οι μισθοί και οι αποδοχές των νοικοκυριών (μωβ γραμμή) αυξήθηκαν κατά 14.8% σε ονομαστικούς όρους, αλλά οι προσωπικές καταναλωτικές δαπάνες αυξήθηκαν κατά 21% περισσότερο. Δηλαδή, ο Δείκτης Μέσης Εκτίμησης (PCE) του Απριλίου (καφέ γραμμή) ήταν 17.9% πάνω από αυτό που ήταν ήδη ένα «φουσκωμένο» επίπεδο του Τραμπ τον Νοέμβριο του 2020.
Εκταμιεύσεις Μισθών και Ημερομισθίων έναντι Προσωπικών Καταναλωτικών Δαπανών, Νοέμβριος 2020 έως Απρίλιος 2022
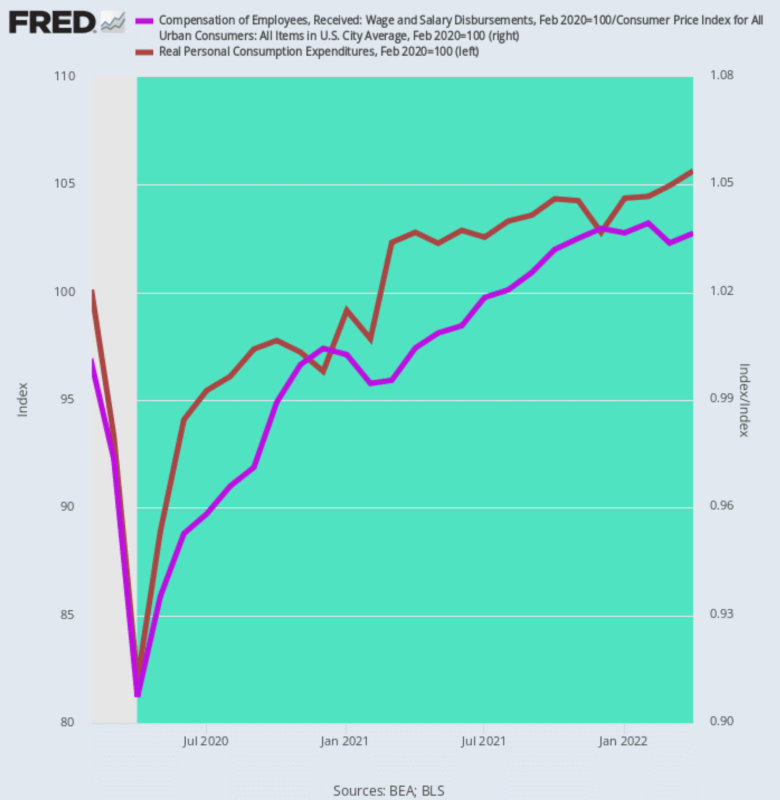
Επιπλέον, αυτοί οι ονομαστικοί αριθμοί δεν λένε ούτε τη μισή αλήθεια. Αν αφαιρέσετε τον πληθωρισμό, αυτό που προκύπτει είναι μερικά αρκετά μικροσκοπικά νούμερα. Δηλαδή, το πραγματικό PCE αυξάνεται μόνο με ετήσιο ρυθμό 2.56% από την κορύφωση του Φεβρουαρίου 2020 πριν από την Covid - παρά τα 6 τρισεκατομμύρια δολάρια σε κίνητρα.
Ο λόγος δεν είναι μυστήριο: Τα προσαρμοσμένα στον πληθωρισμό εισοδήματα από μισθούς και ημερομίσθια έχουν αυξηθεί μόνο κατά τα δύο τρίτα αυτού του επιπέδου, με ετήσιο ρυθμό 1.66% . Έτσι, για να συνεχίσουν το παιχνίδι των δαπανών, τα νοικοκυριά σπαταλούν χρήματα.
Αλλαγή στο Προσαρμοσμένο στον Πληθωρισμό PCE έναντι του Μισθού και του Εισοδήματος από Μισθούς, Φεβρουάριος 2020-Απρίλιος 2022
Οπότε, όχι, δεν πιστεύουμε ότι υπάρχει κάτι «ισχυρό» στις δαπάνες των νοικοκυριών.
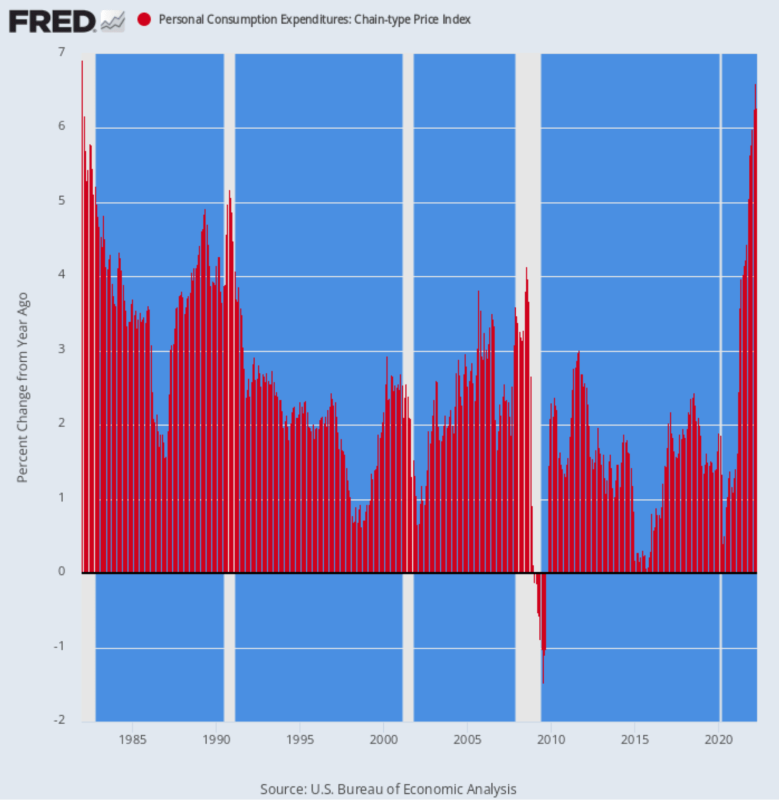
Αυτό που είναι στην πραγματικότητα ισχυρό είναι ο ρυθμός με τον οποίο ο πληθωρισμός έχει μειώσει την πραγματική αγοραστική δύναμη. Έτσι, αυτό που έδειξε επίσης η έκθεση δαπανών και εισοδήματος της περασμένης εβδομάδας ήταν ότι ο κύριος αποπληθωριστής του PCE συνεχίζει να αυξάνεται, καταγράφοντας 6.27% σε ετήσια βάση, η υψηλότερη άνοδος από τον Ιανουάριο του 1982.
Αυτό το ετήσιο κέρδος συγκρίνεται με το ποσοστό 4.44% που καταγράφηκε τον περασμένο Οκτώβριο και το ποσοστό 3.58% που καταγράφηκε τον περασμένο Απρίλιο. Επομένως, πρόκειται για επιτάχυνση με εκδίκηση.
Στην πραγματικότητα, ο αποπληθωριστής του PCE ξεπέρασε για πρώτη φορά τον ιερό στόχο του 2.00% για τον πληθωρισμό της Fed τον Μάρτιο του 2021 και έκτοτε έχει ουσιαστικά τριπλασιαστεί.
Αλλαγή στον αποπληθωριστή PCE από έτος σε έτος, 1982-2022
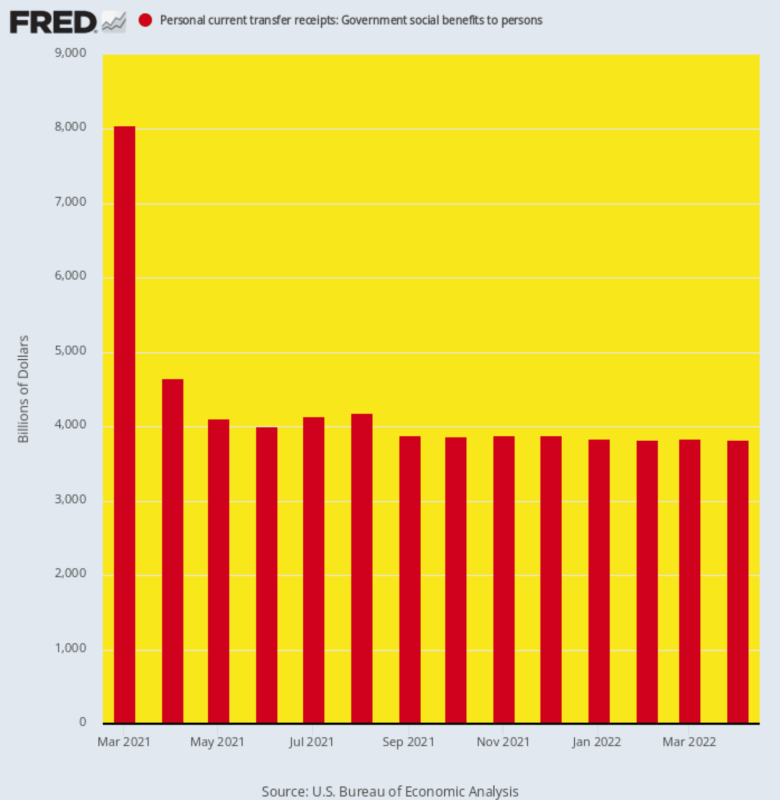
Ωστόσο, η πιο αποκαλυπτική τάση στην έκθεση δαπανών και εσόδων του Απριλίου ήταν η συνεχιζόμενη μείωση του ρυθμού των κυβερνητικών μεταβιβάσεων. Αφού κορυφώθηκε σε ένα εξωπραγματικό ετήσιο ποσοστό 8.05 τρισεκατομμυρίων δολαρίων λόγω του κίνητρου για τον Μπάιντεν τον Μάρτιο του 2021, οι μεταβιβάσεις έχουν επιστρέψει στη γη, καταγράφοντας πολύ λιγότερο από το μισό αυτού του επιπέδου, 3.83 τρισεκατομμύρια δολάρια , τον Απρίλιο.
Κατά συνέπεια, η περαιτέρω ανάπτυξη του PCE θα εξαρτηθεί από την αύξηση του εισοδήματος από μισθούς και ημερομίσθια, η οποία επί του παρόντος υπερισχύει του πληθωρισμού.
Επιπλέον, η φαινομενική «ομαλοποίηση» των μεταβιβάσεων που φαίνεται στο παρακάτω διάγραμμα δεν είναι ακριβώς αυτό που φαίνεται να είναι. Τον Δεκέμβριο του 2019, πριν οι διαταραχές της Covid και του Stimmy ρίξουν τα νούμερα σε αδιέξοδο, οι ετήσιες πληρωμές μεταβίβασης της κυβέρνησης ανέρχονταν σε 3.11 τρισεκατομμύρια δολάρια.
Το κέρδος κατά τη διάρκεια των 29 μηνών από τότε, επομένως, υπολογίζεται σε έναν εκπληκτικό ετήσιο ρυθμό ανάπτυξης 9.31% . Κι όμως, να που ο καταναλωτής κάνει μεγάλες προσπάθειες για να αποταμιεύσει, επειδή ακόμη και 3.83 τρισεκατομμύρια δολάρια σε δωρεάν πράγματα αποδεικνύονται ανεπαρκή για τη χρηματοδότηση του οικιακού μηχανήματος αγορών.
Ετήσιο ποσοστό πληρωμών κρατικών μεταβιβάσεων, Μάρτιος 2021 έως Απρίλιος 2022
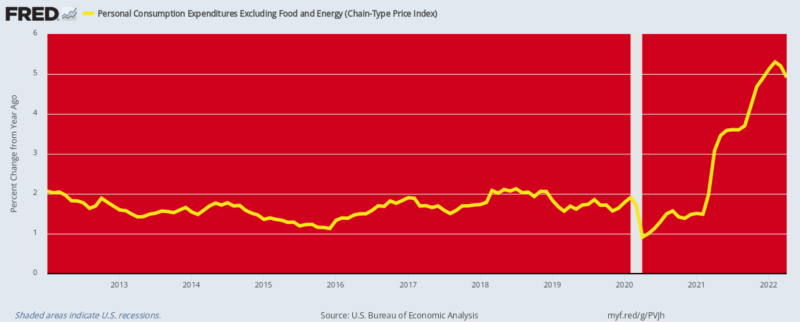
Φυσικά, οι χρηματιστές της Wall Street προέβλεψαν καλά νέα στο μέτωπο του πληθωρισμού, ισχυριζόμενοι ότι το μικροσκοπικό αγκίστρι στο δεξί περιθώριο του παρακάτω διαγράμματος σημαίνει ότι η Fed έχει ήδη κερδίσει τη μάχη κατά του πληθωρισμού και ότι μετά τις επόμενες δύο προγραμματισμένες αυξήσεις των επιτοκίων κατά 50 μονάδες βάσης θα είναι σε θέση να «παύσει» την αντιπληθωριστική της εκστρατεία τον Σεπτέμβριο.
Μιλάμε για άτονη ορθολογικοποίηση. Τυχαίνει η ετήσια αύξηση 4.91% που καταγράφηκε τον Απρίλιο για τον αποπληθωριστή του PCE εξαιρουμένων των τροφίμων και της ενέργειας να είναι ασήμαντη, 39 μονάδες βάσης κάτω από τα στοιχεία του Φεβρουαρίου, αλλά αυτό δεν είναι καν το πραγματικό θέμα.
Το γεγονός είναι ότι υπάρχει ένας οξύς πληθωρισμός στις τιμές των τροφίμων, της ενέργειας και των βασικών προϊόντων παγκοσμίως και δεν διαφαίνεται τέλος. Επομένως, αυτό που μετράει είναι ο δείκτης του συνολικού κόστους ζωής, όχι ένας που εξαιρεί αυτό που τώρα πλησιάζει τα 5 δολάρια ανά γαλόνι βενζίνης και τον υψηλότερο πληθωρισμό στα είδη παντοπωλείου εδώ και μια γενιά.
Ακόμα και τότε, οι ανακοινώσεις Φεβρουαρίου-Απριλίου για τον αποπληθωριστή του PCE εξαιρουμένων των τροφίμων και της ενέργειας ήταν η υψηλότερη αύξηση από τον Σεπτέμβριο του 1983, κάτι που δύσκολα συνιστά νίκη επί του πληθωρισμού.
Μεταβολή του αποπληθωριστή PCE εξαιρουμένων των τροφίμων και της ενέργειας σε ετήσια βάση, 2012-2022
Για λόγους ασφαλείας, λάβετε υπόψη τις πρόσφατες αναρτήσεις για τον μέσο ΔΤΚ μειωμένο κατά 16%. Όπως έχουμε εξηγήσει συχνά, αν θέλετε να αφαιρέσετε τη βραχυπρόθεσμη μεταβλητότητα από τον μηνιαίο δείκτη, μην προσποιείστε ότι τα τρόφιμα και η ενέργεια δεν μετράνε, αλλά αντίθετα αφαιρέστε τα είδη του καλαθιού με το υψηλότερο 8% και το χαμηλότερο 8% του πληθωρισμού κάθε μήνα.
Αυτό έχει ως αποτέλεσμα διαφορετικούς εξαιρέσεις κάθε μήνα τόσο στα υψηλά όσο και στα χαμηλά άκρα, εξομαλύνοντας έτσι τον δείκτη χωρίς να μειώνεται ψευδώς η ένδειξη του δείκτη όταν οι τιμές των τροφίμων και της ενέργειας είναι υψηλές.
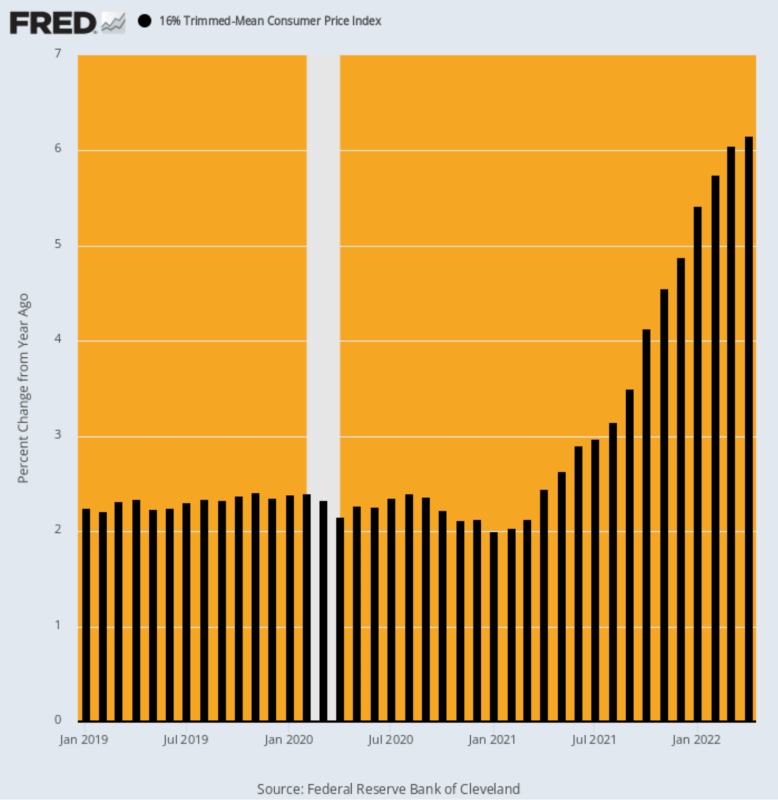
Όπως φαίνεται παρακάτω, η ετήσια ανάγνωση του μέσου ΔΤΚ, που έχει μειωθεί κατά 16%, συνεχίζει να επιταχύνεται.
% Αλλαγής Ε/Ε:
- Απρίλιος 2020: 2.16%?
- Απρίλιος 2021: 2.45%;
- Οκτώβριος 2021: 4.12%;
- Ιανουάριος 2022: 5.42%;
- Απρίλιος 2022: 6.16%;
Ετήσιος περικομμένος μέσος όρος ΔΤΚ, Ιανουάριος 2019-Απρίλιος 2022
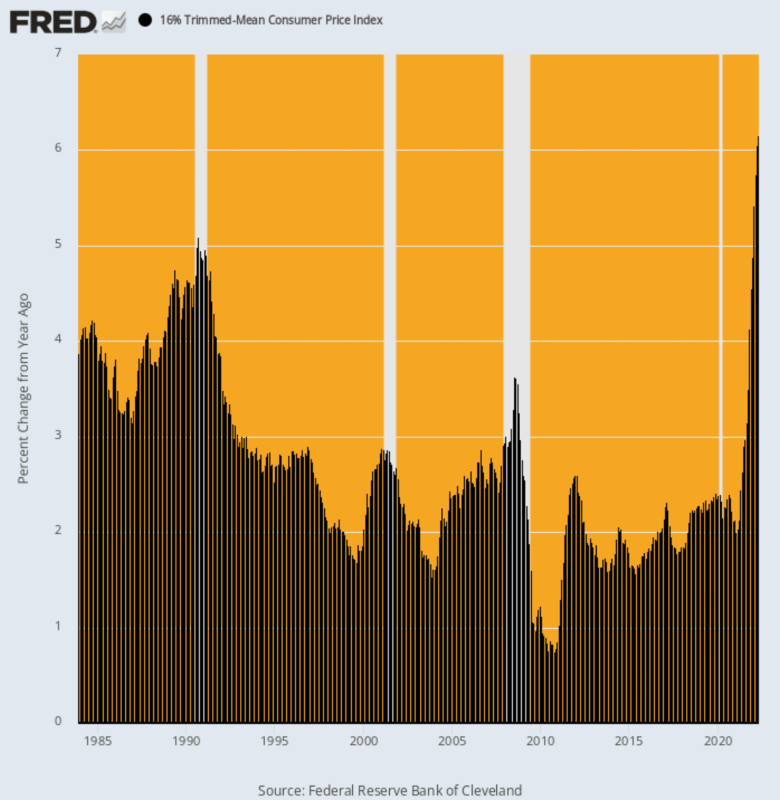
Στην πραγματικότητα, η εκτύπωση του Απριλίου ήταν η υψηλότερη ένδειξη που έχει καταγραφεί ποτέ από τότε που ξεκίνησε αυτή η έκδοση του ΔΤΚ τον Δεκέμβριο του 1983!
Πράγματι, δεν είναι καν δύσκολο να το προβλέψει κανείς. Ο υψηλότερος ετήσιος ρυθμός μεταβολής (Y/Y) κατά τη διάρκεια της απότομης πτώσης των τιμών του πετρελαίου στα μέσα του 2008 ήταν μόνο 3.63% και κατά τη διάρκεια της πρώτης κρίσης του Πολέμου του Κόλπου έφτασε στο 5.09%.
Έτσι, όσον αφορά την φημολογούμενη «παύση» της Fed τον Σεπτέμβριο, ας το κάνουμε!
Η υποκείμενη πληθωριστική δυναμική, όπως φαίνεται από τον μέσο ΔΤΚ που έχει μειωθεί κατά 16%, είναι υψηλότερη από ποτέ — συμπεριλαμβανομένης της περιόδου του ανοδικού πληθωρισμού της δεκαετίας του 1970.
Αλλαγή 16% στον περικομμένο μέσο ΔΤΚ σε ετήσια βάση, 1983-2022
Υπάρχουν πολλοί λόγοι για να μην αναμένεται επιβράδυνση της τάσης του δομικού πληθωρισμού σύντομα, αλλά σίγουρα η υστέρηση των συνιστωσών των ενοικίων του BLS είναι ένα κόκκινο φως που αναβοσβήνει.
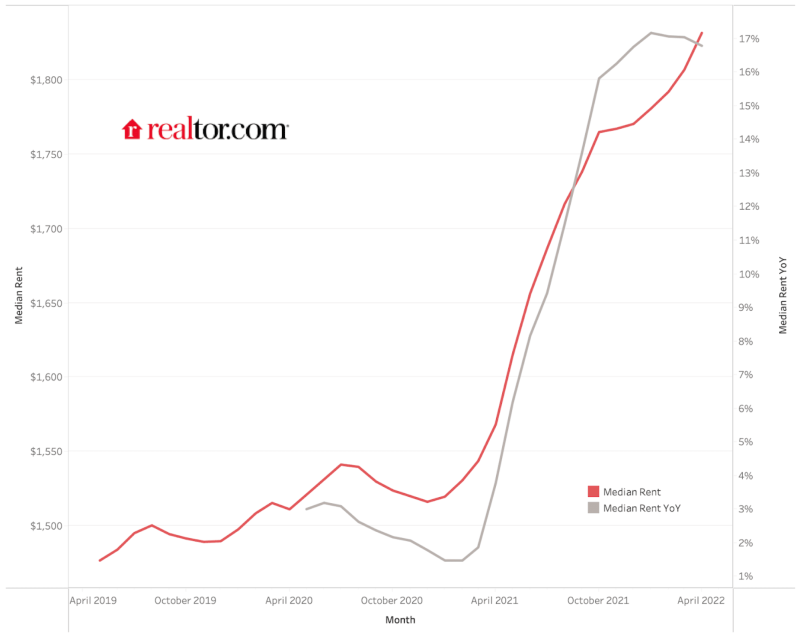
Όπως φαίνεται παρακάτω, οι μέσες τιμές ενοικίων σε εθνικό επίπεδο στις 50 μεγαλύτερες αγορές έχουν αυξηθεί από 1,475 δολάρια το μήνα τον Απρίλιο του 2019 σε 1,827 δολάρια το μήνα τον Απρίλιο του 2022. Αυτό αντιπροσωπεύει αύξηση 24% , αλλά μέχρι στιγμής ο δείκτης ενοικίων ΔΤΚ έχει αυξηθεί μόνο κατά 10% κατά την ίδια περίοδο, λόγω των εκτεταμένων υστερήσεων που ενσωματώνονται στη μεθοδολογία του.
Ο πιο έγκυρος δείκτης ενοικίων στην ιδιωτική αγορά έχει αυξηθεί σχεδόν δυόμισι φορές περισσότερο από τη συνιστώσα ενοικίων του ΔΤΚ τα τελευταία τρία χρόνια.
Αλλά τελικά ο ΔΤΚ θα καλύψει την πραγματικότητα της αγοράς, και ιδιαίτερα το γεγονός ότι η ετήσια άνοδος του δείκτη realtor.com τον Απρίλιο του 2022 ήταν 16.7% σε σύγκριση με την ετήσια άνοδο 4.8% που ανέφερε ο ΔΤΚ.
Το γεγονός είναι ότι το 32% του βάρους στον ΔΤΚ αποτελείται από το άμεσο κόστος ενοικίασης και τον υποδείκτη OER (ισοδύναμο ενοίκιο ιδιοκτήτη), ο οποίος παρακολουθεί τις τάσεις της αγοράς ενοικίασης. Έτσι, έχουμε ένα τρίτο του ΔΤΚ να οδεύει πολύ υψηλότερα, ανεξάρτητα από το τι συμβαίνει με τα τρόφιμα και την ενέργεια.
Και όταν εξετάζουμε μόνο τον λεγόμενο «πυρήνα» του πληθωρισμού, η στάθμιση των συνιστωσών των ενοικίων είναι περισσότερο από 40% του ΔΤΚ και 25% του αποπληθωριστή του PCE, εξαιρουμένων των τροφίμων και της ενέργειας.
Με μια λέξη, η Fed δεν θα έχει καμία δικαιολογία να «παύσει» την αντιπληθωριστική της εκστρατεία λόγω προσωρινών βυθίσεων στον δομικό δείκτη. Ακόμα και η τελευταία είναι εντελώς απίθανο να συμβεί με ουσιαστικό και διαρκή τρόπο.
Μέσος όρος ενοικίων, realtor.com, Απρίλιος 2019-Απρίλιος 2022
Ένας άλλος παράγοντας που πρέπει να ληφθεί υπόψη είναι ότι ο πληθωρισμός των τροφίμων είναι πιο πληθωριστικός από ό,τι ήταν παλιά. Αυτό που εννοούμε είναι ότι ο υποδείκτης «φαγητό από το σπίτι» έχει πολύ μεγαλύτερο βάρος στον ΔΤΚ από ό,τι πριν από 30-40 χρόνια. Αυτό συμβαίνει επειδή το μερίδιο των τροφίμων που αγοράζονται σε εστιατόρια και άλλα καταστήματα εστίασης έχει εκτοξευθεί.
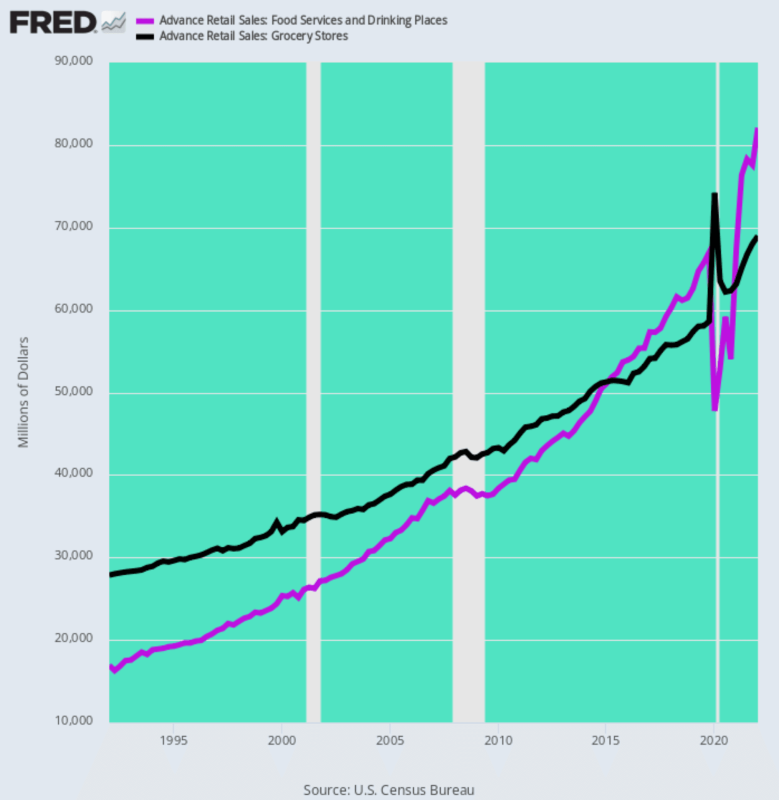
Όπως φαίνεται στο παρακάτω διάγραμμα, κατά το πρώτο τρίμηνο του 1, οι μηνιαίες δαπάνες για τρόφιμα στα εστιατόρια ανήλθαν σε μόλις 1992 δισεκατομμύρια δολάρια ή στο 17% των μηνιαίων δαπανών των 61 δισεκατομμυρίων δολαρίων στα παντοπωλεία. Αντίθετα, κατά το πρώτο τρίμηνο του 28 οι μηνιαίες δαπάνες στα εστιατόρια ήταν 1 δισεκατομμύρια δολάρια ή στο 2022% των δαπανών των 82 δισεκατομμυρίων δολαρίων στα παντοπωλεία.
Με άλλα λόγια, κατά τη διάρκεια των τελευταίων 30 ετών οι δαπάνες για εστιατόρια αυξήθηκαν με ρυθμό 5.4% ετησίως - πολύ πάνω από το ετήσιο κέρδος 3.1% για τα παντοπωλεία.
Αυτή η τεράστια ανατροπή στο πού δαπανώνται τα χρήματα για τρόφιμα είναι σημαντική. Αυτό συμβαίνει επειδή υπό τις τρέχουσες συνθήκες οι τιμές των τροφίμων στα εστιατόρια βρίσκονται στο επίκεντρο της έλλειψης εργατικού δυναμικού στις χαμηλές βαθμίδες, όπου οι ωριαίες αποδοχές εκτοξεύονται πλέον στα ύψη, προσθέτοντας έτσι περαιτέρω στο αυξανόμενο κόστος τροφίμων που ενσωματώνεται στον λογαριασμό των εστιατορίων.
Μηνιαίες δαπάνες για τρόφιμα στις ΗΠΑ: Εστιατόρια έναντι παντοπωλείων, 1992-2022
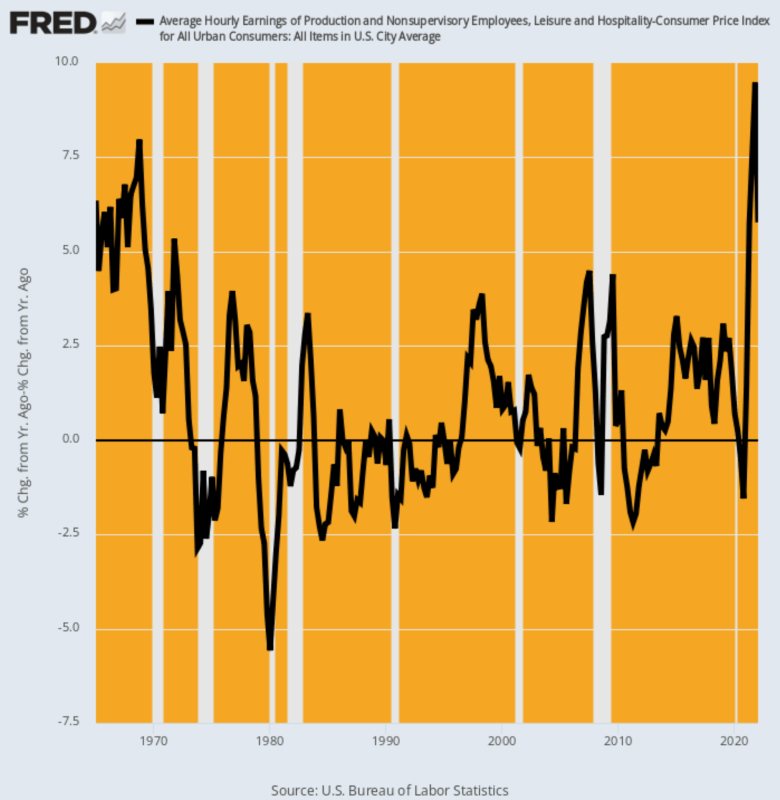
Όσον αφορά το στοιχείο του κόστους εργασίας στην τιμολόγηση των εστιατορίων, το παρακάτω διάγραμμα αφήνει ελάχιστα στη φαντασία. Από τον Φεβρουάριο του 2020, οι ονομαστικοί ωριαίοι μισθοί στον τομέα της αναψυχής και της φιλοξενίας έχουν αυξηθεί κατά 24%. Όταν προσαρμοστούν στον πληθωρισμό, αυτή η αύξηση των μισθών είναι η υψηλότερη στην ιστορία που χρονολογείται από τη δεκαετία του 1960.
Προσαρμοσμένη στον πληθωρισμό ετήσια μεταβολή των ωριαίων μισθών για αναψυχή και φιλοξενία, 1965-2022
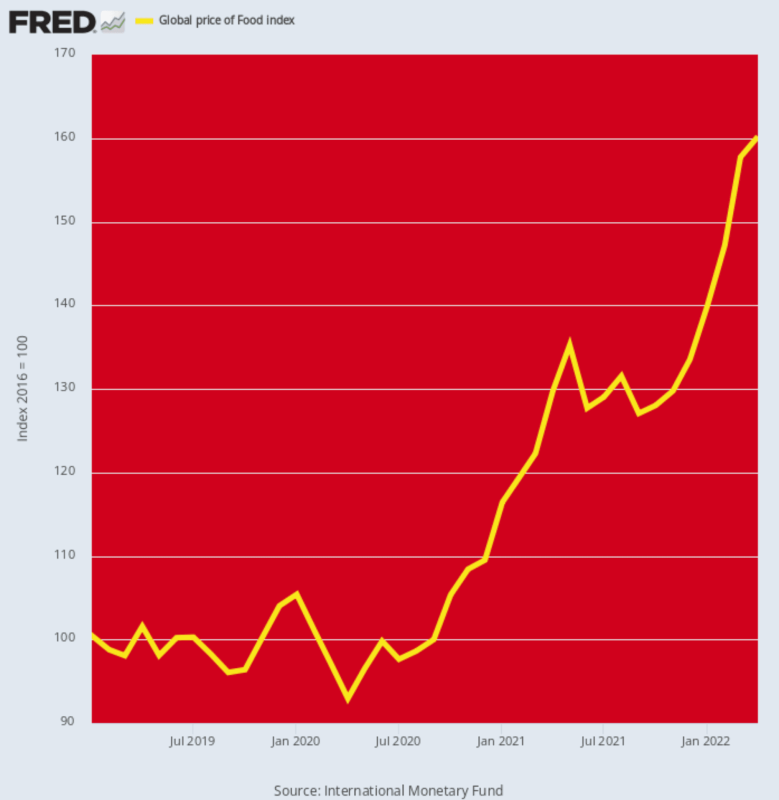
Όσον αφορά το άλλο κύριο συστατικό του κόστους των εστιατορίων, ο παγκόσμιος δείκτης τιμών τροφίμων σας λέει επίσης όλα όσα πρέπει να γνωρίζετε. Στο επίπεδο των 160.2 μονάδων που καταγράφηκε τον Απρίλιο, βρίσκεται πλέον 58% πάνω από το επίπεδο του Φεβρουαρίου 2020. Δεν υπάρχει προηγούμενη διετής περίοδος που να πλησιάζει έστω και κοντά σε αυτόν τον ρυθμό αύξησης - ακόμη και κατά τη διάρκεια της απότομης πτώσης των τιμών των βασικών προϊόντων στα μέσα του 2008, το διετές κέρδος ήταν μόλις 45%.
Αυτό σημαίνει, φυσικά, ότι ο πληθωρισμός των τροφίμων, που διαμορφώνεται μέσω των τιμών παραγωγού και καταναλωτή, εξακολουθεί να έχει τεράστιο προβάδισμα. Έτσι, καθώς το ζήτημα του «ανεξέλεγκτου πληθωρισμού» βρίσκεται στο επίκεντρο των φθινοπωρινών εκστρατειών του Κογκρέσου, η Fed δεν θα έχει κανένα πολιτικό περιθώριο να σταματήσει.
Παγκόσμιος Δείκτης Τιμών Τροφίμων, 2019-2022
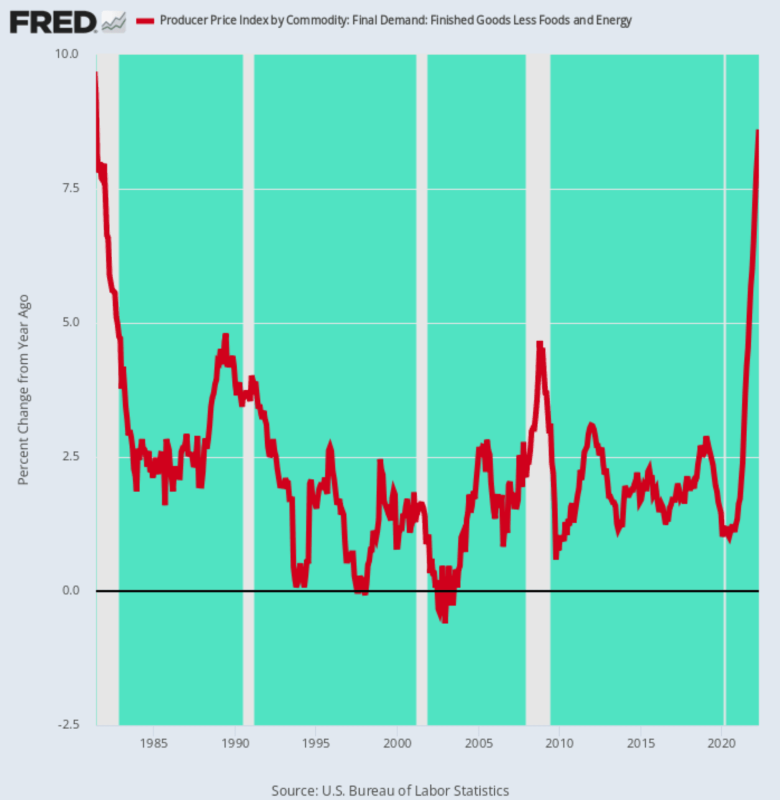
Τέλος, οι πληθωριστικοί ανεμοστρόβιλοι που προέρχονται από τις παγκόσμιες αγορές εμπορευμάτων και τις αλυσίδες εφοδιασμού μεταποιημένων αγαθών δεν δείχνουν σημάδια υποχώρησης. Ακόμα και αν εξαιρέσουμε τα τρόφιμα και την ενέργεια, ο δείκτης τιμών παραγωγού για τα τελικά προϊόντα, εξαιρουμένων αυτών των δύο ειδών, αυξήθηκε κατά 8.6% τον Απρίλιο, πράγμα που σημαίνει ότι σε αρκετούς μήνες από τώρα, αυτές οι πιέσεις που προέρχονται από τα τελικά προϊόντα παγκόσμιας προέλευσης θα εμφανίζονται στον ΔΤΚ, επιπλέον της αύξησης του κόστους τροφίμων, ενέργειας και στέγασης.
Περιττό να πούμε ότι η άνοδος αυτού του υποδείκτη PPI τον Απρίλιο ήταν η υψηλότερη από τον Ιούνιο του 1981, πράγμα που σημαίνει ότι η Fed είναι όμηρος της μάχης για τον πληθωρισμό, είτε το θέλει είτε όχι.
Ναι, δεν υπάρχει τίποτα σαν έναν Πολ Βόλκερ σε απόσταση ενός μιλίου από το κτίριο Έκκλς σήμερα, αλλά αυτό δεν έχει σημασία. Το τελευταίο πράγμα που θέλουν αυτοί οι οικονομικοί άρχοντες είναι να αμφισβητηθεί η περίφημη «ανεξαρτησία» τους από πολιτικούς που έχουν αναβαθμιστεί και έχουν μια νέα εκλογική εντολή.
Μεταβολή του Δείκτη Τιμών Παραγωγού για Τελικά Προϊόντα Εξαιρούμενων Τροφίμων και Ενέργειας σε ετήσια βάση, 1981-2022
Φυσικά, η ακούσια αντιπληθωριστική πολιτική της Fed σύντομα θα οδηγήσει σε ύφεση, αλλά αυτό είναι πλέον αναπόφευκτο. Το κύβο έχει ήδη ριχθεί.
Από όλους τους ανθρώπους, ακόμη και ο μεγαλύτερος «καβαλάρης» της εποχής μας, ο Έλον Μασκ, μπορεί να το δει να έρχεται. Αυτό απομένει μόνο στους 12 ηλίθιους της FOMC να προλάβουν την πραγματικότητα μαζί με τις ανοησίες και τα μεγάφωνα τους στο bubblevision:
Ο (Μασκ) ρωτήθηκε αν πίστευε ότι μια ύφεση ήταν καθ' οδόν και είπε σε έναν χρήστη του Twitter: «Ναι, αλλά αυτό είναι στην πραγματικότητα καλό. Βρέχει λεφτά σε ανόητους εδώ και πολύ καιρό.»
«Κάποιες πτωχεύσεις πρέπει να συμβούν. Επίσης, όλα αυτά τα περί παραμονής στο σπίτι λόγω της Covid έχουν ξεγελάσει τους ανθρώπους ώστε να πιστεύουν ότι δεν χρειάζεται στην πραγματικότητα να εργαστούν σκληρά», συνέχισε.
Είπε ότι πίστευε ότι μια ύφεση θα διαρκούσε 12 έως 18 μήνες και, διοχετεύοντας τον εσωτερικό του Μίλτον Φρίντμαν, είπε: «Οι εταιρείες που είναι εγγενώς αρνητικές ταμειακές ροές (δηλαδή, καταστροφείς αξίας) πρέπει να πεθάνουν, ώστε να σταματήσουν να καταναλώνουν πόρους».
Μπορεί να θεωρηθεί ειρωνικό το γεγονός ότι η εταιρεία του Μασκ πιθανότατα θα είχε καταρρεύσει σε μια ύφεση πριν από μερικά χρόνια, αλλά προς το παρόν ο ιδρυτής της Tesla φαίνεται να έχει πολύ περισσότερη ιδέα για τα οικονομικά από όσους βρίσκονται στην κυβέρνηση και στην Fed.
Συγκρίνετε αυτή τη σαφήνεια με αυτό το ζοφερό από τα πρακτικά της τελευταίας συνεδρίασης της Fed. Σίγουρα κερδίζει το Όσκαρ στην κατηγορία «δεν λες».
(ορισμένοι συμμετέχοντες)…….σημείωσαν ότι μια περιοριστική πολιτική στάση μπορεί κάλλιστα να καταστεί κατάλληλη», αναφέρουν τα πρακτικά.
Ο κ. Πάουελ έδειξε περαιτέρω αποφασιστικότητα για επιβράδυνση των αυξήσεων των τιμών, υπονοώντας ότι το ποσοστό ανεργίας, στο 3.6% τον Απρίλιο, ίσως χρειαστεί να αυξηθεί καθώς η Fed επιβραδύνει τη ζήτηση. «Μπορεί να υπάρχει κάποιος πόνος», είπε την περασμένη εβδομάδα.
Λοιπόν, τουλάχιστον το κατάλαβε σωστά.
Ακόμα και ο μικροπρεπής Πάουελ γνωρίζει τώρα ότι η φημολογούμενη «παύση» της περασμένης εβδομάδας δεν έχει και πολλές πιθανότητες να συμβεί.
Αναδημοσίευση από τη σελίδα του συγγραφέα.
Ενώστε τη συνομιλία
Δημοσιεύτηκε υπό την αιγίδα Creative Commons Attribution 4.0 Διεθνής άδεια
Για ανατυπώσεις, παρακαλούμε ορίστε τον κανονικό σύνδεσμο πίσω στο πρωτότυπο Brownstone Institute Άρθρο και Συγγραφέας.